预见2019 中国智慧城市建设产业全景图谱与城市基础设施建设投资洞察
引言
随着城镇化进程加速与新一代信息技术的深度融合,智慧城市已成为全球城市发展的主流趋势。2019年,中国智慧城市建设进入规模化落地与质量提升的关键时期。本文基于《中国智慧城市建设产业全景图谱》,从现状、政策、格局、投资及前景等维度,系统分析智慧城市对城市基础设施建设投资的驱动作用与深远影响。
一、中国智慧城市发展现状
截至2018年底,全国已有超过500个城市启动或正在建设智慧城市,住建部公布的智慧城市试点数量累计达到290个。2019年,这一数字继续攀升,覆盖东、中、西部主要地级市及部分县级市。建设内容从早期的“平安城市”“数字城管”逐步拓展至智慧交通、智慧环保、智慧医疗、智慧教育等全领域。
基础设施层面,NB-IoT、5G网络开始规模部署,城市级物联网平台、时空信息云平台成为标配。但整体上,仍存在碎片化建设、数据孤岛、标准不一等问题,制约了投资效率与协同效应。
二、政策环境:顶层设计与地方落地并进
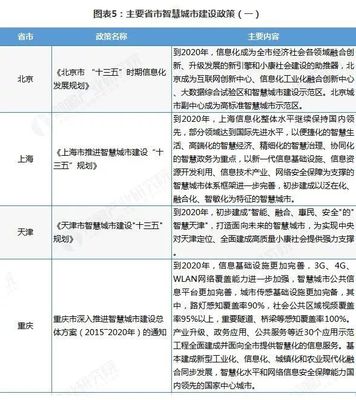
2019年,国家层面持续释放政策红利。《智慧城市时空大数据与云平台建设技术大纲》《关于促进智慧城市健康发展的指导意见》等文件深入实施。国家发改委、工信部等部委联合推动新型智慧城市标杆城市建设,强调“一盘棋”布局和“一网通办”。
地方政府积极响应:
- 北京:发布《北京智慧城市行动纲要》,聚焦城市副中心与大兴国际机场智慧化。
- 上海:推进“一网统管”与“一网通办”,打造城市运行神经网络。
- 深圳:率先实现5G独立组网全覆盖,建设数字政府与智慧交通示范区。
- 雄安新区:从规划之初即同步建设数字孪生城市,成为全球智慧城市基础设施投资样本。
政策导向明显从“概念热”转向“实效化”,要求基础设施投资必须与数据治理、应用场景紧密结合。
三、产业格局:多元主体竞合,巨头生态初成
智慧城市基础设施建设投资涉及多个产业环节,形成以下格局:
- 科技巨头:华为、阿里、腾讯、百度等提供云平台、AI大脑及整体解决方案;华为以“平台+生态”战略占据政府大单优势。
- 运营商:中国移动、电信、联通依托网络与物联网连接能力,承接大量基础设施集成项目。
- 传统集成商与基建企业:海康威视、大华、易华录、特斯联等深耕安防、交通、管廊等细分领域;中国建筑、中国中铁等参与物理基建与智慧化改造。
- 初创企业:聚焦算法、传感器、边缘计算等关键技术,成为补链的重要力量。
竞争焦点从单一设备供应转向“顶层设计+投融资+建设+运营”全生命周期服务。生态合作成为获取大项目能力的关键。
四、投资规模与结构:基础设施仍是压舱石
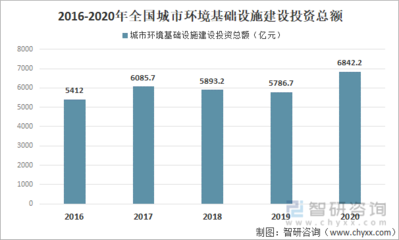
据前瞻产业研究院测算,2019年中国智慧城市市场规模(含基础设施投资)约突破10万亿元,其中城市基础设施建设相关投资占比超过60%。具体投向包括:
- 感知层:摄像头、传感器、RFID标签等泛在感知设备,投资规模约1500亿元。
- 网络层:5G基站、NB-IoT基站、光纤宽带及城市专网,投资超过3000亿元。
- 平台层:城市大数据中心、时空信息云平台、AI算力中心,投资约3000亿元。
- 应用层:智慧交通、智慧管网、智慧灯杆、智慧社区等场景基建,投资规模最大,超过5000亿元。
值得注意的是,城市信息模型(CIM)平台成为2019年新热点,多地要求新建项目同步交付CIM数据,推动了地下管廊、桥梁、建筑等传统基建的数字化改造投资。
五、对城市基础设施投资的具体影响
1. 投资模式变革:从政府独奏到政企合奏
PPP模式在智慧城市基础设施领域应用日益成熟,但2019年更强调“按效付费”,避免重建设轻运营。专项债、战略性新兴产业基金、REITs试点等也为智慧管廊、数据中心等提供了退出通道。
2. 传统基建智能化升级
- 交通:车路协同路侧设备、智能信号灯、电子车牌成为新基建重点。
- 管网:智慧水务、智慧燃气、综合管廊监控系统大量采购传感器与边缘计算网关。
- 建筑:新建公共建筑普遍要求BIM+GIS交付,带动智能楼宇管理系统投资。
3. 增量投资集中于“数字底座”
城市大数据中心、运营指挥中心(IOC)、公共信息平台等虽不直接产生物理形态,却成为基础设施投资的核心部分,占比逐年提升。
六、投资前景与风险提示
前景
- 政策持续加码:新基建战略将智慧城市列为重点,预计2020-2025年智慧城市基础设施投资年均增速保持在15%以上。
- 技术成熟度提升:5G、AI、区块链与边缘计算进一步降低成本,提高投资回报确定性。
- 场景不断丰富:城市更新、乡村振兴、碳中和等新需求创造增量投资空间。
风险
- 地方财政压力加大,可能导致部分项目付款延迟、投资收缩。
- 标准与安全体系滞后,重复投资与数据泄露风险仍需警惕。
- 运营能力不足,使基础设施利用率低下,影响长期收益。
七、结论与建议
2019年是智慧城市由“样板间”走向“全装修”的分水岭。对于城市基础设施建设投资者而言:
- 优先布局数字底座:如CIM平台、城市物联网、智能感知网络,避免后期重复改造。
- 关注高质量运营服务:投资应绑定长期运营绩效,而非单纯工程建设。
- 拥抱生态合作:单一企业难以覆盖全部环节,需与头部平台、垂直技术商结成联盟。
- 紧跟政策试点:优先选择国家试点城市、新基建示范区域,降低政策与市场风险。
智慧城市不仅是技术命题,更是城市治理与投资体制的系统变革。只有将基础设施建设与数据驱动、场景应用、长效运营有机结合,才能真正实现投资的价值兑现,推动中国城市走向智能、绿色、可持续的未来。
如若转载,请注明出处:http://www.qiannengguoji.com/product/53.html
更新时间:2026-10-07 13:50:47