2020年中国生态环境污染治理投资现状分析 环境污染治理投资总额达10638.9亿元
生态环境污染治理投资是推动绿色发展、改善环境质量的重要支撑。2020年,中国在统筹疫情防控和经济社会发展的背景下,持续加大生态环境治理投入,环境污染治理投资总额达到10638.9亿元,为打赢污染防治攻坚战、推进生态文明建设提供了坚实保障。本文基于公开统计数据,对2020年中国生态环境污染治理投资现状进行分析,并重点探讨城市基础设施建设投资的相关情况。
一、总体投资规模与结构
2020年,全国环境污染治理投资总额为10638.9亿元,较上年略有增长,占当年国内生产总值(GDP)的比重约为1.0%。从投资构成看,主要包括城市环境基础设施建设投资、工业污染源治理投资以及建设项目“三同时”环保投资三大领域。其中,城市环境基础设施建设投资占比最大,是拉动总投资增长的主要力量;工业污染源治理投资保持稳定;“三同时”环保投资则与新建项目紧密相关。
二、城市环境基础设施建设投资分析
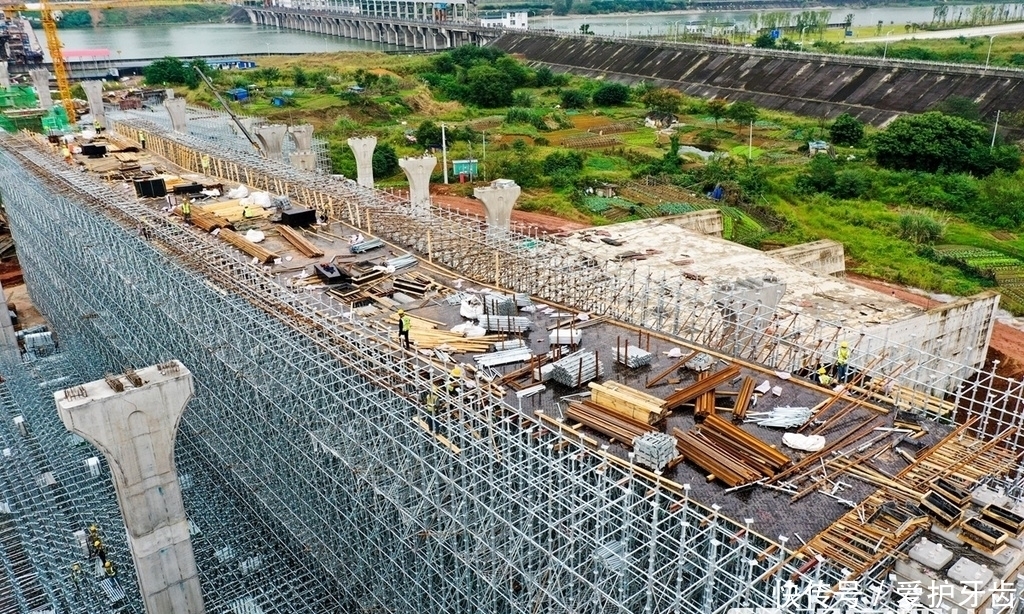
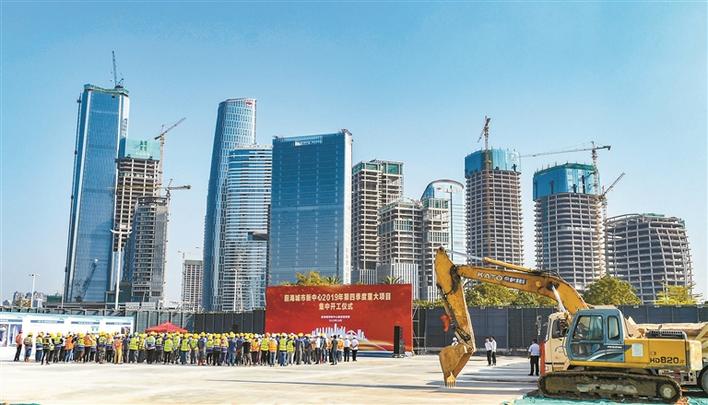
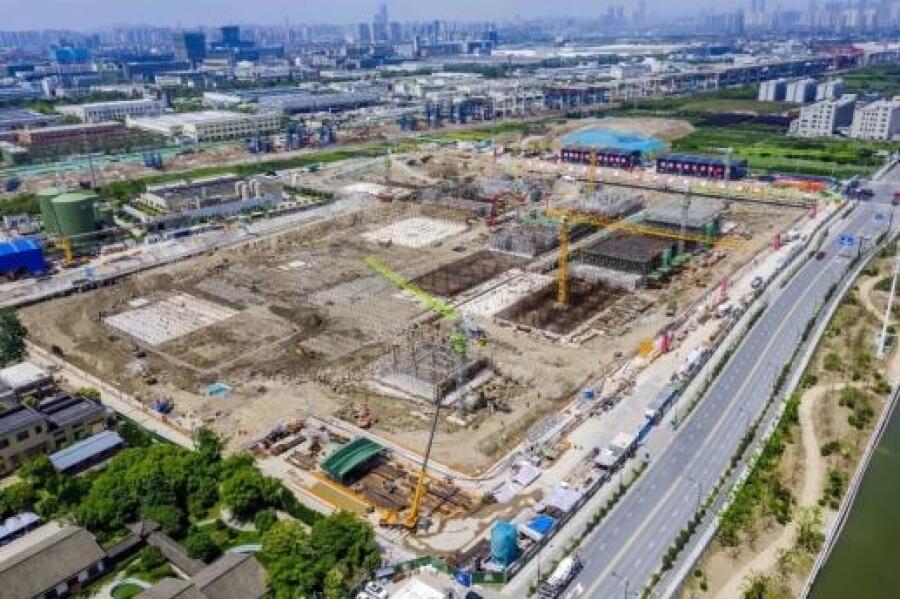
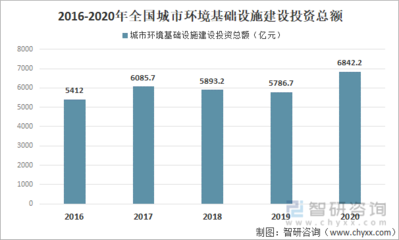
城市环境基础设施建设投资是环境污染治理投资的核心组成部分。2020年,该项投资額继续保持在较高水平,涵盖燃气、集中供热、排水、园林绿化、市容环境卫生等多个方面。具体来看:
- 排水与污水处理:随着城市化进程加快和环保要求提升,各地持续推进污水处理厂新建扩容及管网配套工程,投资占比显著。其中,黑臭水体治理、雨污分流改造成为重点方向。
- 垃圾处理与环卫设施:生活垃圾焚烧发电、分类收运体系及处理设施建设投入加大,无害化处理能力进一步提高。
- 园林绿化与生态修复:城市公园、绿地系统及生态廊道建设投资稳步增加,助力提升城市人居环境。
- 燃气与集中供热:清洁能源替代和供热管网改造投资持续,促进能源结构优化和大气质量改善。
城市环境基础设施投资的增长,直接提升了城市环境公共服务水平,也为相关产业发展创造了市场需求。
三、工业污染源治理投资
2020年,工业污染源治理投资重点集中在重点行业深度治理、挥发性有机物(VOCs)综合治理、工业炉窑和锅炉提标改造等领域。随着环保标准趋严,企业加大治污设施升级力度,但受经济下行压力及部分行业盈利波动影响,工业治理投资增速有所放缓。分行业看,电力、钢铁、水泥等传统高耗能行业仍是投资主力,同时新兴行业如电子信息、医药等治理需求也在上升。
四、“三同时”环保投资
“三同时”环保投资指新建、改建、扩建项目中的环保设施投资,要求与主体工程同时设计、同时施工、同时投产使用。2020年,该项投资与固定资产投资形势密切相关。在基础设施补短板、新基建等政策推动下,部分重大项目带动了“三同时”环保投资增长。总体看,环保“三同时”执行率保持在较高水平,有效控制了新增污染。
五、区域分布特征
从区域看,东部地区由于经济发达、城市化率高,环境污染治理投资总量领先,且更侧重于环境基础设施提质升级和工业深度治理;中西部地区在政策支持下,投资增速较快,但绝对规模仍与东部有差距。长江经济带、黄河流域等重点区域生态保护修复投资力度明显加大。
六、存在的问题与展望
尽管投资总额保持较大规模,但生态环境治理投资仍面临一些问题:一是投资结构有待优化,部分领域过度依赖政府投入,社会资本参与度不足;二是资金使用效率需提高,存在重复建设或设施闲置现象;三是随着污染防治攻坚战从“坚决打好”向“深入打好”转变,治理难度加大,资金需求持续增加。
应进一步拓展资金渠道,积极引导社会资本参与环境治理,推广生态环境导向的开发模式(EOD);同时完善投资绩效评价体系,确保资金精准用于关键领域。城市基础设施方面,需加快补齐污水、垃圾、管网等短板,推动智能化、绿色化升级。通过持续稳定的投资,助力实现碳达峰碳中和目标,建设美丽中国。
2020年中国环境污染治理投资总额10638.9亿元,城市基础设施建设投资占据主导地位,为改善环境质量发挥了重要作用。未来需在稳定投入的更加注重投资质量和效益,推动生态环境治理体系与治理能力现代化。
如若转载,请注明出处:http://www.qiannengguoji.com/product/52.html
更新时间:2026-10-07 22:42:01